 RU
 EN
При поиске курса доллара, евро или другой иностранной валюты можно столкнуться с несколькими разными значениями. Например, один курс публикует центральный банк, другой указан на сайте коммерческого банка, а третий можно увидеть непосредственно в отделении или обменном пункте.
У человека, который впервые сравнивает такие значения, возникает закономерный вопрос: какой из них настоящий и почему нельзя просто использовать официальный курс для обмена денег?
На самом деле эти значения предназначены для разных целей. Официальный курс является ориентиром, а коммерческий курс используется банком непосредственно при операциях с клиентами. Разберемся, чем они отличаются и какой курс нужно использовать при расчете реального обмена.
Когда появляются свободные деньги, возникает вполне закономерный вопрос: в какой валюте их лучше хранить? Особенно актуален этот вопрос для жителей ПМР, которые могут получать доходы и совершать повседневные расходы в рублях ПМР, но при этом сталкиваться с ценами и накоплениями в других валютах.
Универсального ответа на вопрос, какая валюта является лучшей для сбережений, не существует. У каждой валюты есть свои особенности, а выбор зависит от того, для чего предназначены деньги, когда они понадобятся и в какой валюте предстоят будущие расходы.
Поэтому вместо попытки угадать, какая валюта вырастет сильнее остальных, разумнее оценить собственные финансовые цели и валютные риски.
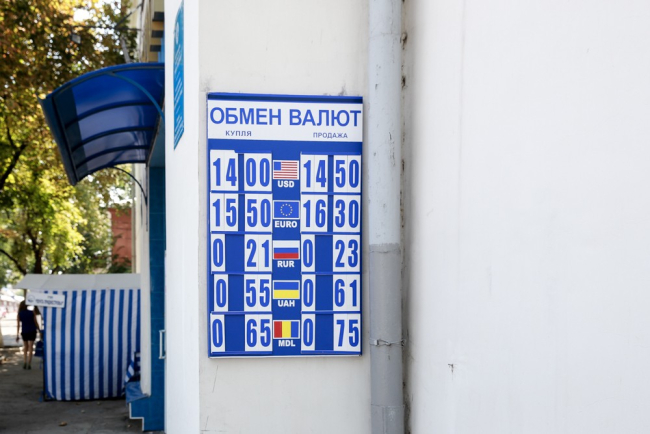
Когда человек впервые сталкивается с обменом валюты, две цифры в банковском курсе могут вызвать вопросы. Например, рядом с долларом указаны значения «покупка» и «продажа», причем они отличаются друг от друга. Почему банк покупает валюту дешевле, чем продает, и какой именно курс нужно смотреть клиенту?
Разница между курсом покупки и курсом продажи имеет большое значение при обмене денег. Если неправильно определить нужное значение, можно ошибиться в расчетах и получить на руки меньше денег, чем ожидалось.
Разберемся, чем отличаются эти курсы, что такое валютный спред и как использовать банковские котировки при планировании обмена.
Ломбардный заем может стать способом быстро получить деньги под залог имущества, когда человеку необходимо решить срочный финансовый вопрос. В отличие от обычного банковского кредита, здесь основой сделки становится не только платежеспособность клиента, но и стоимость вещи, передаваемой в залог.
Однако скорость оформления не означает, что такой заем можно считать простым и безрисковым. За пользование деньгами начисляется плата, а при невыполнении условий договора существует риск потерять заложенное имущество.
Поэтому перед обращением в ломбард важно заранее разобраться в условиях сделки и оценить, сможете ли вы вернуть деньги в установленный срок.
Кредитная карта может перестать быть нужна по разным причинам: изменились финансовые обстоятельства, появился другой банковский продукт или человек просто решил отказаться от заемных средств. Однако недостаточно просто перестать пользоваться картой или выбросить ее.
Важно правильно закрыть кредитную карту и связанный с ней кредитный счет. В противном случае могут остаться комиссии, дополнительные услуги или небольшая задолженность, о которой владелец карты не подозревает.
Процедура зависит от конкретного банка, поэтому перед закрытием необходимо ознакомиться с условиями обслуживания и уточнить актуальный порядок действий.
